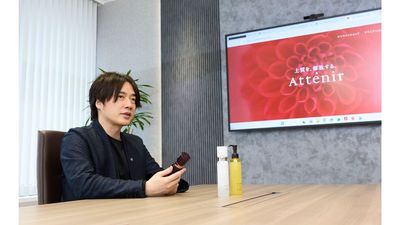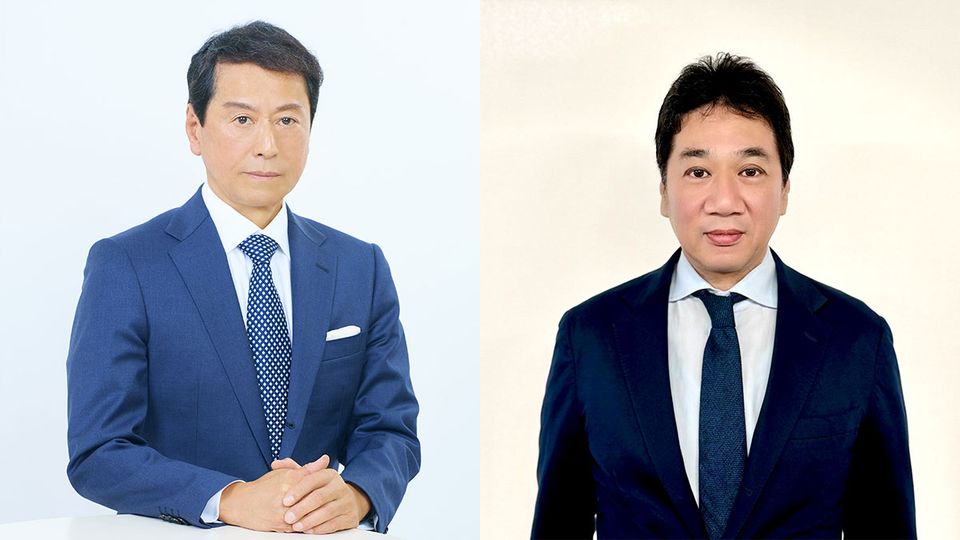
ハーバー研究所の2026年3月期の売上高は、前期比0.7%増の121億4100万円だった。ECを含む通販事業の売上高は、前期比2.5%減の68億6700万円。海外事業が特に好調で、全体の売り上げをけん引したという。越境ECの売り上げは前期比83%増になったとしている。同社の西幹男社長と、経営企画部の五十野淳史執行役員に、中期経営計画の進捗や、今後の展望について話を聞いた。
LTV最大化に注力
──2026年3月期の業績について聞きたい。
西:化粧品事業全体の売上高は、前期比0.4%増の97億100万円となった。商材別に見ると、売り上げの6割を占める基礎化粧品は、前期比0.3%の増収で着地した。メーキャップ商品は、戦略的にSKUの統廃合を進めているため、売り上げは減少したが、1SKU当たりの売り上げは約1.5倍となった。
当社では、中長期的な成長に向け、既存顧客の活性化と、新規顧客の獲得強化を重要課題として位置づけている。前期は特に、既存顧客のロイヤルティーの向上が順調に推移した。
五十野 既存顧客の満足度を高め、LTVを最大化することに力を入れている。26年3月期の通販事業では、会員プログラム「クラブハーバー制度」において、最もロイヤルティーの高いプレミアム層が微増となった。具体的には、「プラチナ会員(税込10万円以上購入)」は前期比1.4%増の8821人、「ダイアモンド(同15万円以上購入)」は同0.5%増の1万5488人だった。
一方で、通販事業においてはCPAの効率化を優先し、広告出稿量を抑制した。そのため、新規顧客数が減少した。近年、新規顧客の獲得人数が減少傾向にあり、ライトユーザー層の売り上げが縮小しているという課題がある。
越境EC83%成長
──海外展開が好調と聞くが。
西:海外販売は前期比49%増と大きく伸長し、全体の売り上げをけん引してくれた。大幅増収の要因としては、2025年に中国市場での代理店を1社に絞り、体制を整備したことがある。この取り組みによって、マーケティング全体を戦略的に統括することができるようになった。その結果、オンライン・オフラインの各チャネルの販売効率が向上した。
特に越境ECが好調で、前期比83%増となった。「天猫国際」など中国ECプラットフォームの主力3チャネルで展開している。
今後、中国だけなく、東南アジアやオーストラリアなどへの海外展開も進めていきたい。
──第2次中期経営計画の進捗について聞きたい。
西:2027年3月期は中計の2カ年目に当たる。中計では、(1)人的資本の強化(2)収益構造の改善(3)製品開発の強化(3)顧客接点の拡大─という四本柱を掲げた。この計画を堅実に遂行している最中だ。
この中計のキモは、売り上げ拡大志向というより、収益構造の基盤作りだ。3カ年目にはその土台を完成させ、持続的な成長を実現していきたい。